 时刻新闻
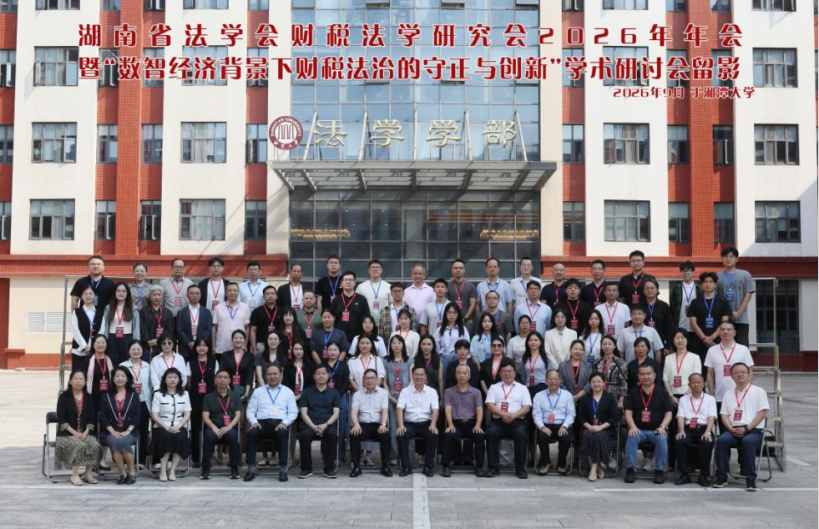
2026年9月12日,湖南省法学会财税法学研究会第四次会员大会暨2026年年会在湘潭大学举行。湘潭大学校长廖永安教授、湖南省委政法委二级巡视员、湖南省法学会副秘书长罗良方、湘潭大学法学学部部长李仕春教授、湖南省法学会第三届财税法学研究会会长刘继虎教授、上海财经大学法学院单飞跃教授出席开幕式。来自省内外高校、科研机构、税务机关、司法机关、法律服务机构等单位的100余名会员代表出席了会议。
会员大会顺利完成湖南省法学会财税法学研究会换届选举工作,产生研究会第四届理事会。学术年会以“数智经济背景下财税法治的守正与创新”为主题,设置主旨报告、主题研讨、青年论坛等环节。会议由湖南省法学会财税法学研究会主办,湘潭大学法学学部承办,湖南芙蓉律师事务所协办。
【开幕式】
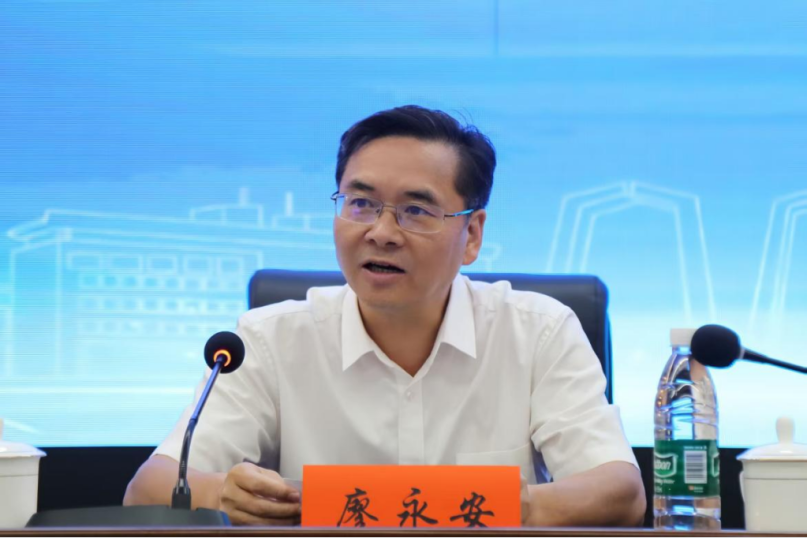
廖永安校长在开幕式致辞中介绍了湘潭大学及法学学部的发展历程和建设情况。他指出,财税法治是国家治理体系和治理能力现代化的重要基石,当前数字经济浪潮奔涌,平台经济、数据要素、人工智能等对传统财税法律制度提出新挑战。廖校长表示,本次会议汇聚专家学者,共同探讨数智经济时代财税法治的守正之道与创新之策,必将为推动财税法治现代化和服务高质量发展注入动能。作为承办方,湘潭大学将全力做好服务保障,并以此为契机加强与各方交流合作。
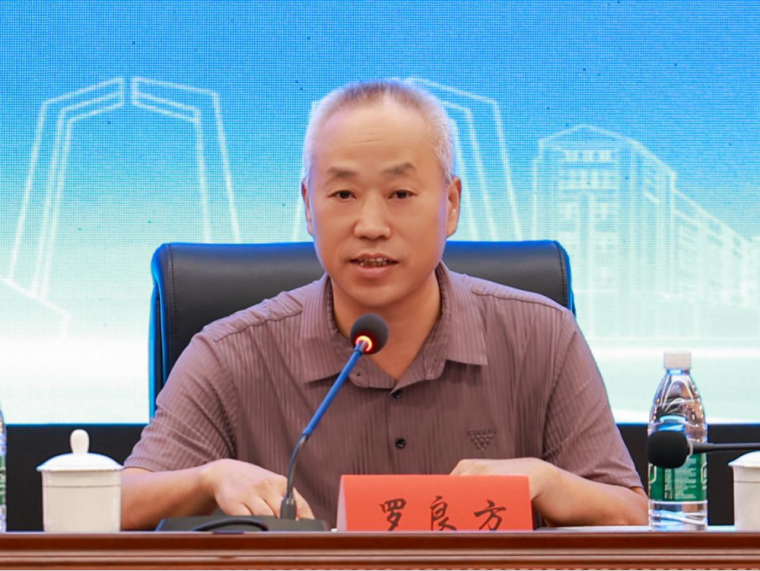
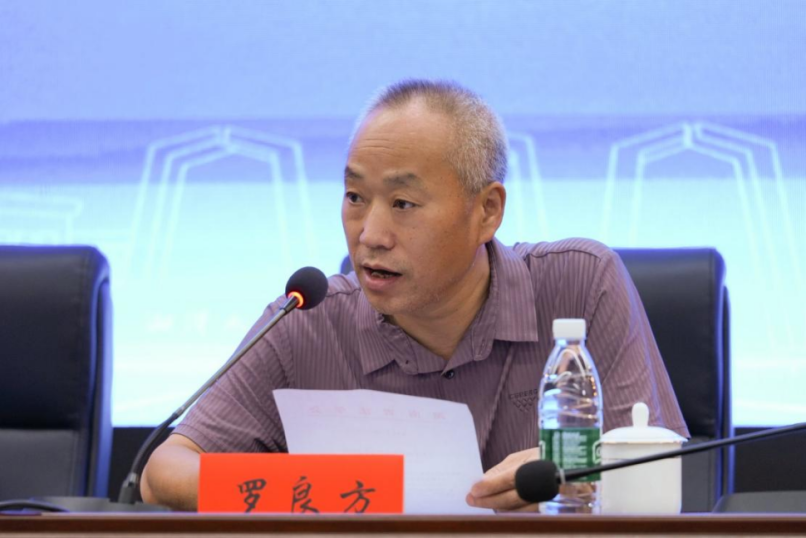
罗良方副秘书长代表湖南省法学会对大会召开和研究会换届表示祝贺。他指出,上一届研究会在理论研究、学术交流、人才培养、服务实践等方面取得了扎实成效。他希望新一届理事会强化政治引领,深学笃行习近平法治思想;压实意识形态工作责任制,规范专家身份管理和公开发声;聚焦中心大局,围绕税收法定、财税体制改革及湖南自贸区建设等开展研究,推动交叉学科融合;重视青年人才培养和研究会自身建设,把研究会建设成为政治可靠、学术严谨、会员信赖的学术家园。
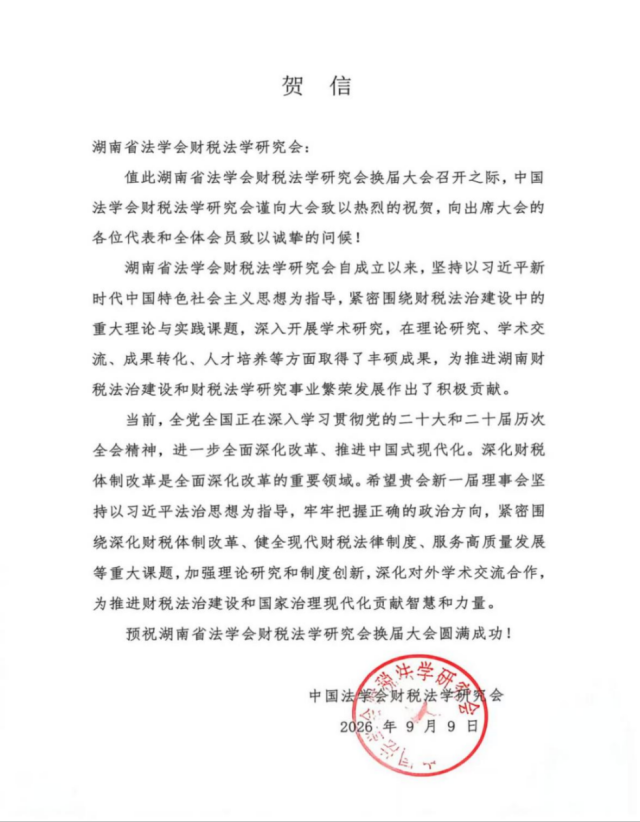
中国法学会财税法学研究会为本次大会发来贺信,肯定了湖南省财税法学研究会成立以来,在财税法治学术研究、人才培养等方面取得的成果与贡献,并希望新一届理事会立足深化财税体制改革等重大课题,持续开展理论研究与学术交流,服务国家治理现代化。最后,中国法学会财税法学研究会预祝本次换届大会圆满成功。
开幕式主持人李仕春部长向廖永安校长、罗良方副秘书长的精彩致辞表示衷心感谢,对中国法学会财税法学研究会发来的贺信致以诚挚谢意并送上良好祝愿,同时向出席大会的百余名会员代表表示热烈欢迎。
【换届大会】
湖南省法学会财税法学研究会第三届理事会副会长陈平凡主持换届大会。
湖南省法学会财税法学研究会第三届理事会会长刘继虎教授作第三届理事会工作报告。刘继虎会长从理论研究、法律服务、干部培训、组织建设等方面向与会者回顾了近年来研究会的工作情况。刘继虎会长表示,王霞教授带领的团队为研究会换届开展了大量卓有成效的筹备工作,已为研究会第四届换届大会的顺利召开做好了充分的准备。
罗良方副秘书长宣读《关于湖南省法学会财税法学研究会换届请示的批复》。
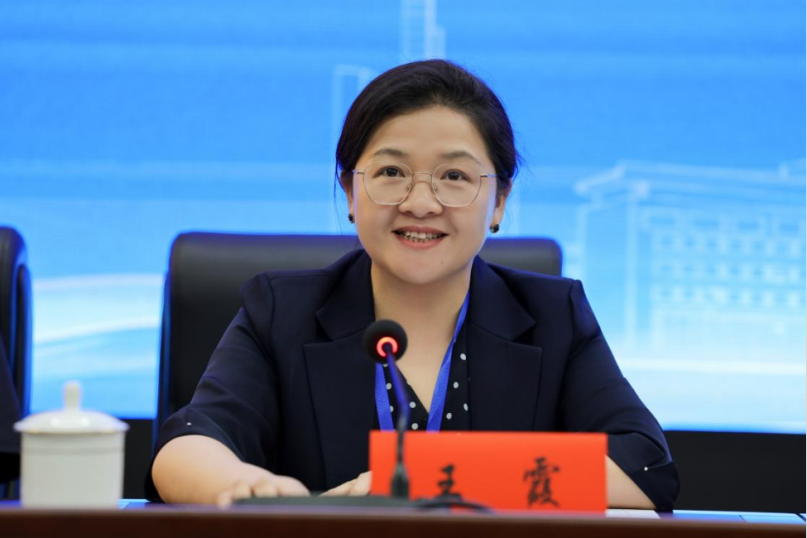
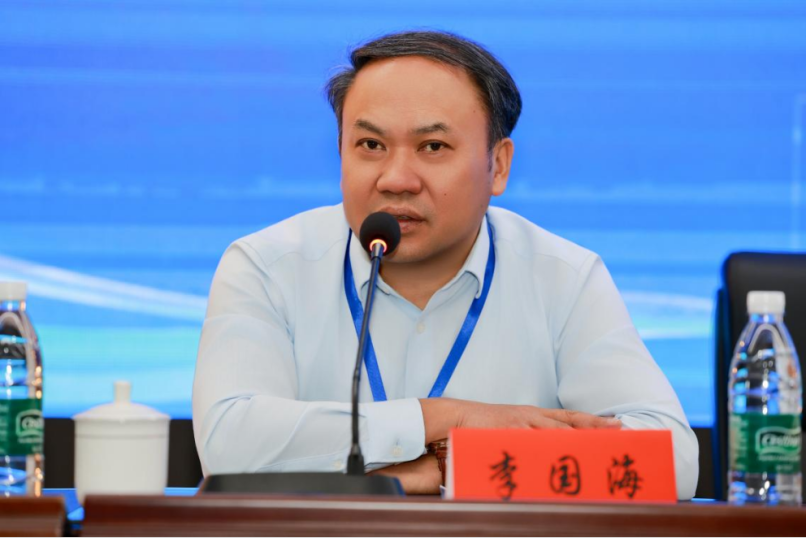
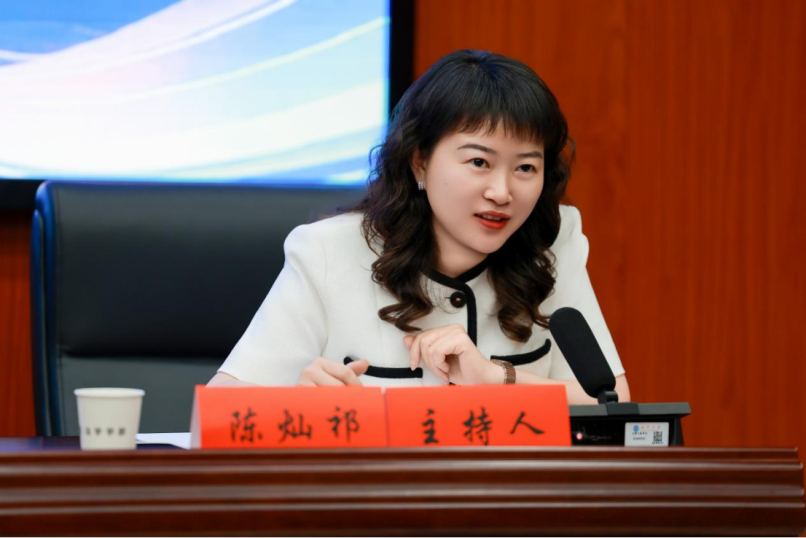
大会审议并通过了研究会理事会选举办法,选举产生了湖南省法学会财税法学研究会第四届理事会,产生研究会理事86人、常务理事26人。湘潭大学法学学部王霞教授当选为湖南省法学会财税法学研究会第四届理事会会长,来自中南大学、湘潭大学、湖南省高级人民法院、湖南财政经济学院、湖南芙蓉律师事务所的李国海、陈灿祁、周光清、董仁周、陈平凡当选为副会长。湘潭大学法学学部刘珊、李超分别当选为秘书长、副秘书长。刘继虎教授被研究会聘任为名誉会长。
新任会长王霞教授在就职演讲中感谢省法学会、湘潭大学、上一届理事会及全体同仁的信任与付出,坦言接过接力棒后沉甸甸的责任。面对人工智能冲击带来的学术迷茫,她提出要抓住扎根本土实践、凝聚学人力量、推动学科交叉三大时代机遇,挖掘财税法学不可替代的价值。新一届理事会将坚持守正创新,把牢学术政治底线,坚持少做虚功、务求实效。未来研究会将聚焦湖南财税领域真问题攻关,搭建跨界协同平台,倾力扶持青年学者成长。她郑重表态任期内务实干事、虚心纳谏,期待携手全体同仁共同推动湖南财税法学事业行稳致远。
【主旨报告】
换届大会后,上海财经大学法学院的单飞跃教授和国家税务总局湖南省税务局的丁娜娜副处长为大会作主旨报告,主旨报告环节由中南大学法学院李国海教授主持。
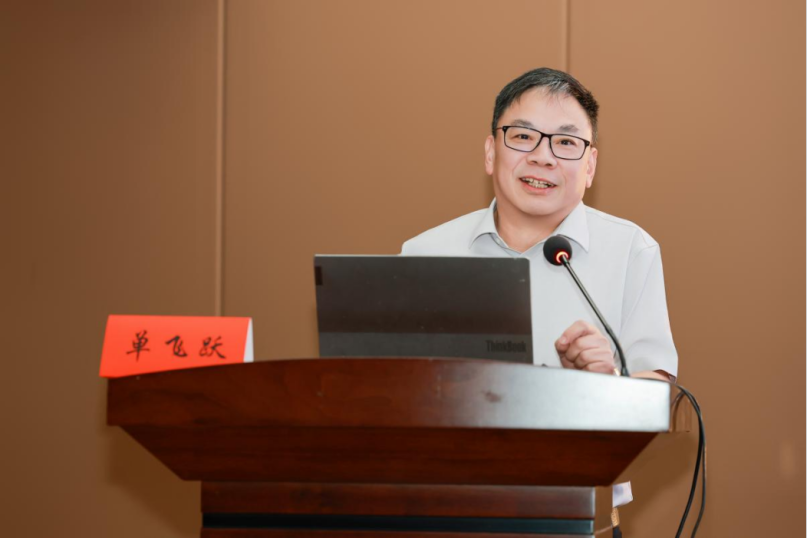
单飞跃教授在其《朱镕基总理的历史性贡献——一个经济法与财税法学者的观察视角》的报告中指出,朱镕基总理立足中国国情,精准把握经济社会发展核心矛盾,统筹推进多项关键改革,筑牢了中国特色社会主义市场经济体制根基。其思想核心为:坚持实事求是,尊重市场规律,正视政府作用,摒弃计划与市场二元对立思维,依托市场机制优化资源配置。这些思想为当下财税法治提供了重要启示。
丁娜娜副处长在其《全球税治变革下的中国国际税收治理》的报告中,结合百年未有之大变局下的全球税治变革,系统解读了BEPS行动计划、双支柱税制改革等国际税改情况,阐述了国际税收规则重塑对推动建立公平、包容、普惠的全球税收治理体系的重大意义。全球税收治理体系变革不仅提升了我国在国际税收规则领域话语权,也对国内税制衔接、税收征管能力建设提出新挑战。报告梳理了我国国际税收立法四阶段发展历程,聚焦国际税改与国内立法衔接、受控外国企业征税抵免、事先裁定制度落地难点等议题,围绕如何顺应全球税改趋势、完善我国国际税收治理体系提供了新的思路。
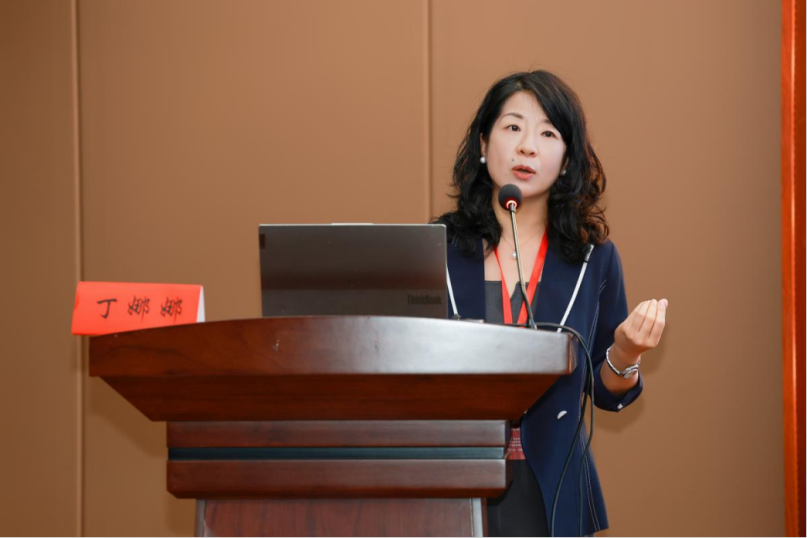
下午的会议由“主题研讨”和“青年论坛”两个部分组成,学者们就学术研讨会主题相关问题开展研讨交流。
【主题研讨】
主题研讨由湖南财政经济学院董仁周教授主持。
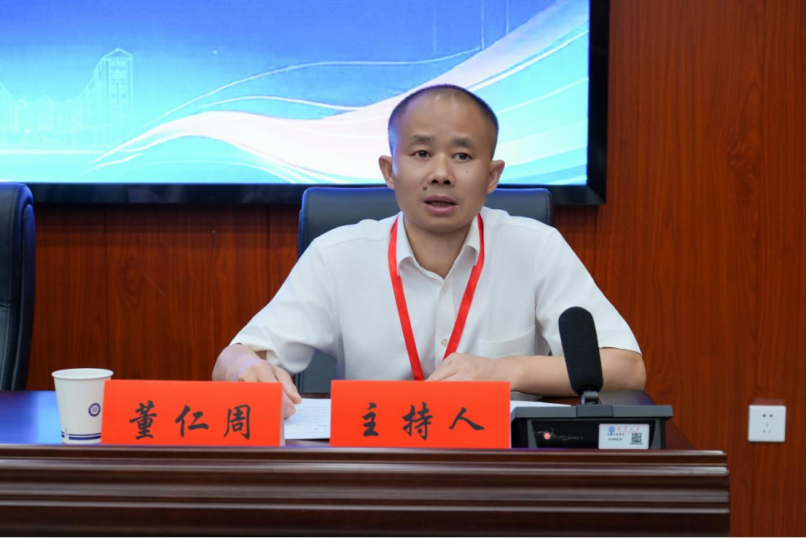
国家税务总局税务干部学院(长沙)胡邵峰副教授作《灵活用工平台税务扣缴义务的法理检视》报告。他指出灵工平台模式冲击传统监管规则,结合征管法、个税法剖析扣缴义务构成要件,厘清新旧法条差异,明确扣缴义务四项成立条件,辨析多重支付主体认定等实务难题,为数字经济灵工个税征管提供法理参考。
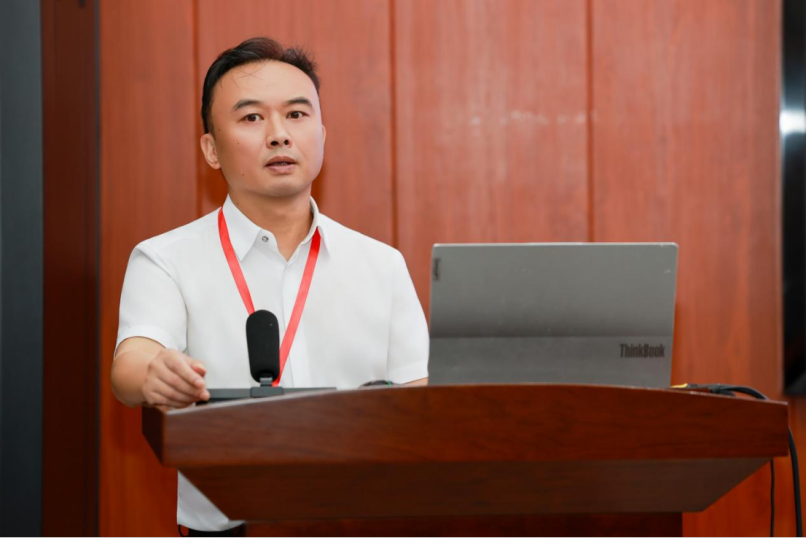
国家税务总局长沙市税务局第三稽查局检查室李智主任作了题为《流量推广业务在税法评价中的定性分析——以T教育公司全生命周期涉税处理为例》的报告。他指出,互联网投流业务常以技术、信息服务费开票,但税务机关按经济实质穿透认定为广告宣传费,引发税企争议。他结合T教育公司破产案例,从民法、广告法、税法多维度搭建定性框架,提出实质认定四大核心问题,以“三看”法理分析新业态,最后围绕数字经济下生产消费者概念,对平台经济税收制度完善提出展望,探讨流量推广业务的税法定性难题。
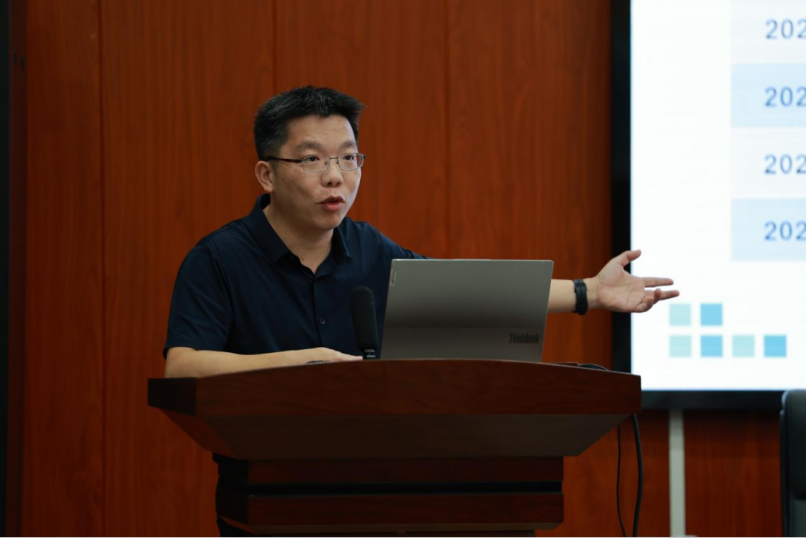
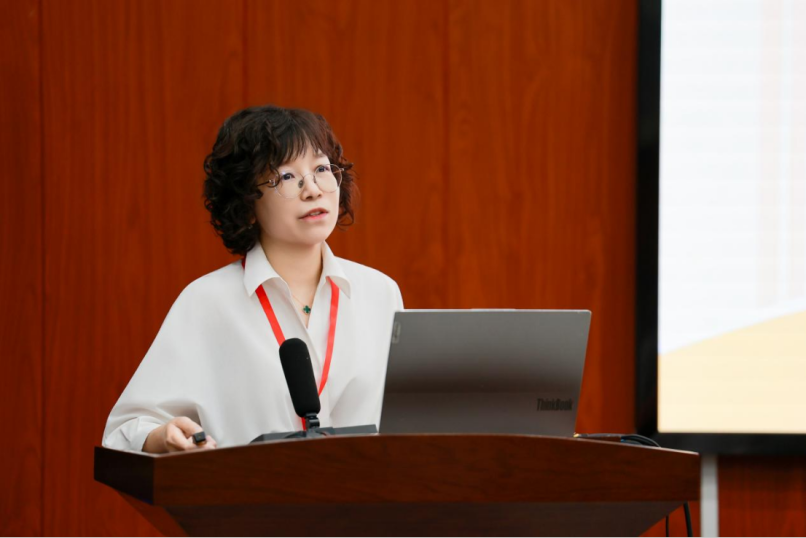
长沙理工大学法学院尹迪老师作了题为《数智经济背景下税法激励的规范边界与制度调适》的报告。尹老师以147家A股电商上市企业面板数据作实证检验,发现现行税收激励存在识别过宽、识别过窄双重风险,传统激励工具存在四重错配,激励仅产生短期增长效应,难以转化为长期创新能力。她提出应从“身份让利”转向“行为激励”,通过企业所得税、增值税规则优化与税式支出绩效评价三重路径完善制度,坚守税收法定、公平课税底线。
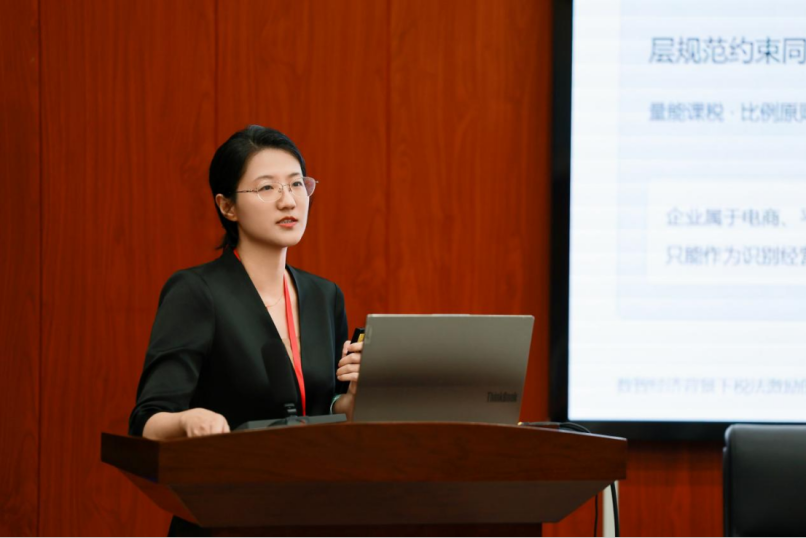
湖南第一师范学院商学院姜美副教授作了题为《数据资产入表后的税收征管权配置研究》的报告。姜美副教授指出,数据资产完成入表制度跨越后,面临收益归属地域争议、税基确认技术障碍两大困境,传统以物理存在为核心的征税规则难以适用。她通过梳理OECD等国际“经济存在”类方案,提出应审慎引入相关标准,平衡用户与数据加工方价值贡献,构建适配数据资产的税收征管权配置制度路径。
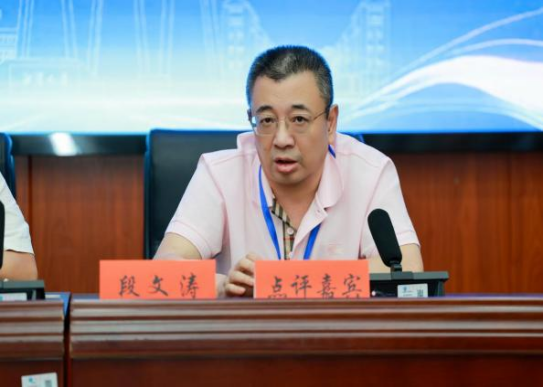
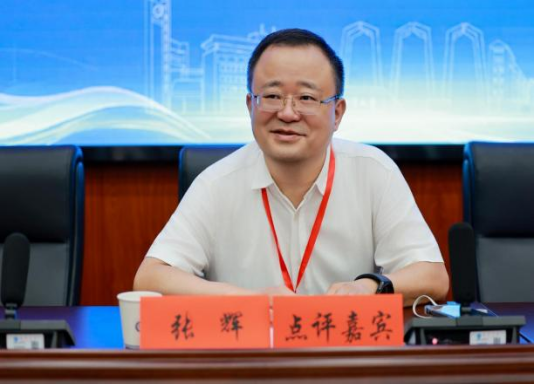
在评议环节,国家税务总局长沙市芙蓉区税务局段文涛、长沙学院法学院张辉教授对上述发言进行了点评。两位专家充分肯定了本次研讨围绕数字经济、灵活用工、流量涉税、数据资产征管、税收激励制度等前沿财税法治议题的研究价值,一致认为各位报告人立足税法理论与实务痛点,聚焦数智经济下新型涉税难题,研究视角新颖、贴合行业实际,为后续财税法治理论深化、制度完善与实务落地提供了重要指导与参考。
【青年论坛】
青年论坛由湘潭大学法学学部陈灿祁教授主持。
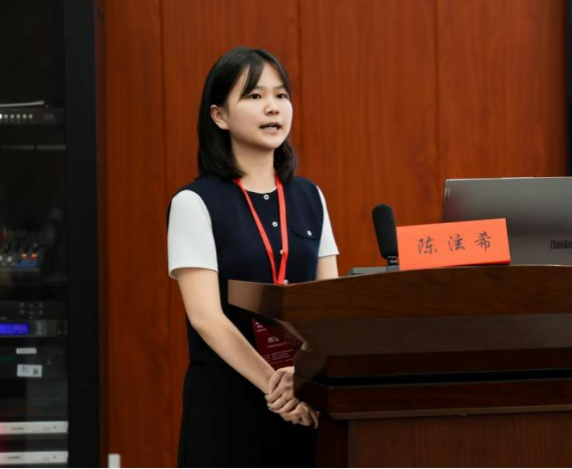
中南财经政法大学法学院陈泫希博士研究生作了题为《数据资产交易税的现实难题及其破解进路》的报告,从研究背景、研究前提、现实难题、研究结论等方面展开,针对税收要素难以确定以及征管体系不适配等问题,她认为要对课税客体进行限定,并非所有涉数据收益均可课税,要满足特定的要件才能进行可课税的数据资产交易。同时,应依据数据资产交易的不同发展阶段,分别适用不同的课税方案。税收征管体制也应当简化纳税申报流程,更新税务检查方式,完善税务稽查体系。
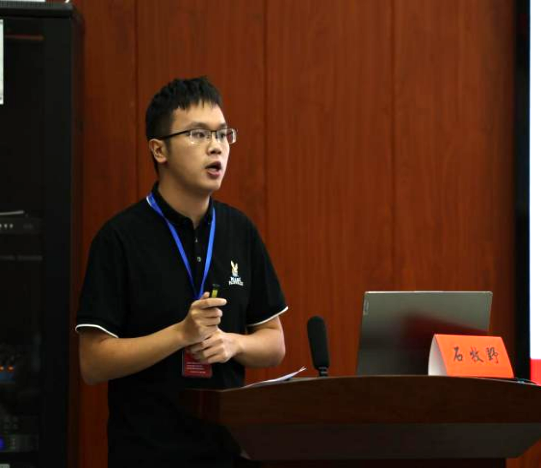
中南大学法学院硕士生石牧野作《人本主义视域下税务行政复议的数智化转型》报告。他提出当前“以数治税”多聚焦征管前端,税务行政复议的数智化转型应坚守人本核心,以是否剥夺人的判断权划分技术应用类型,配套制度与人员保障,兼顾技术赋能与防范技术侵蚀人的判断权。
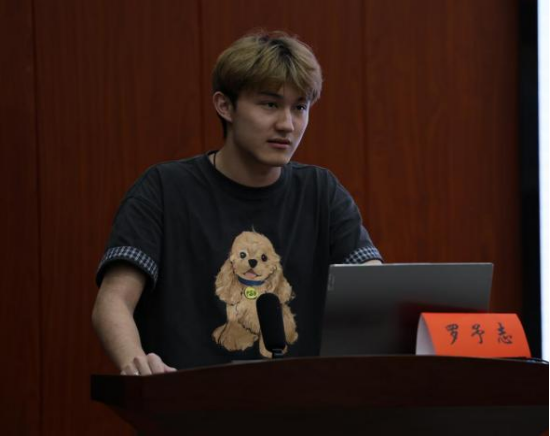
湖南大学法学院硕士生罗予志作《暂停个人所得税专项附加扣除的法理思辨》报告。他以天津三中院案例切入,指出暂停专项附加扣除存在行政措施异化、纳税人权利受损、法律依据层级不足等合法性与合理性缺陷,建议对此类行为类型化治理,并依比例原则加以检视、补强合理性。
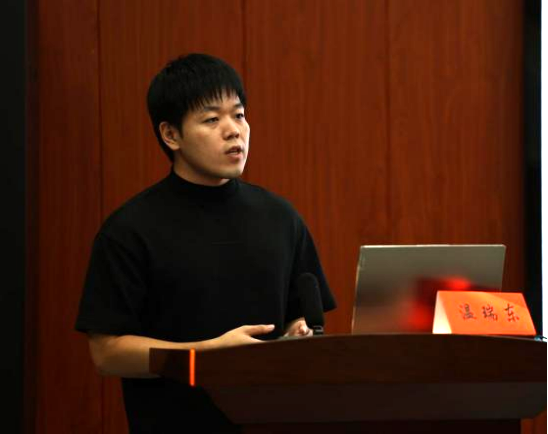
湘潭大学法学学部硕士生温瑞东作《数据要素课税的解释论回应——所得税框架内的延展与规则补全》报告。他结合数据要素的独有特征,秉持不新设税种的立场,依托既有所得税制度,主张以成本法为主、收益法为辅,借助交易模式分类夯实法律基础,补全混合交易分拆规则。
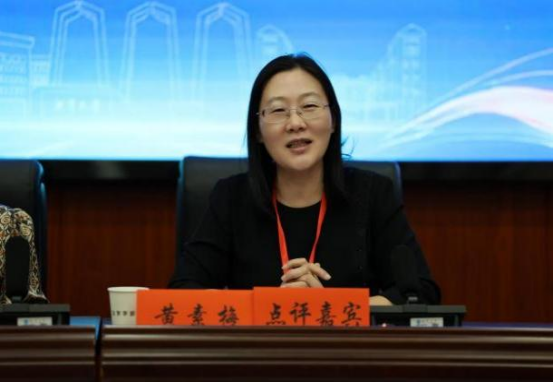
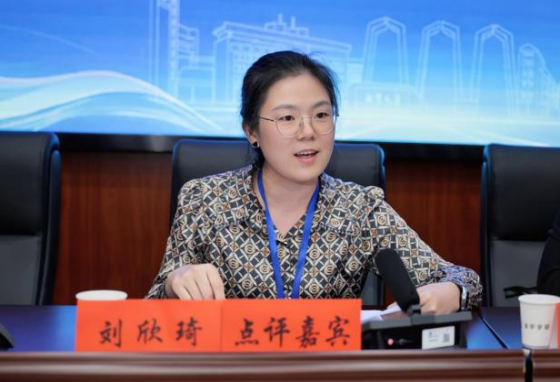
在评议环节,湖南科技大学法学院黄素梅教授、湘潭大学法学学部刘欣琦副教授进行了与谈点评。黄素梅教授肯定了选题的研究价值,认为各报告具有前沿性和符合社会热点等优点,可以从不同角度各有层次地回应现实难题,并就国内国际税法的衔接以及数据问题的定性等问题寄予期望。刘欣琦副教授从行政法角度出发,针对发言人所做的报告进行了细致的剖析,提出理清核心概念、明确真问题、加强内容与题目的关联性等建设性学术意见,为青年学者的学术研究提供了清晰明确的参考思路。
【闭幕式】
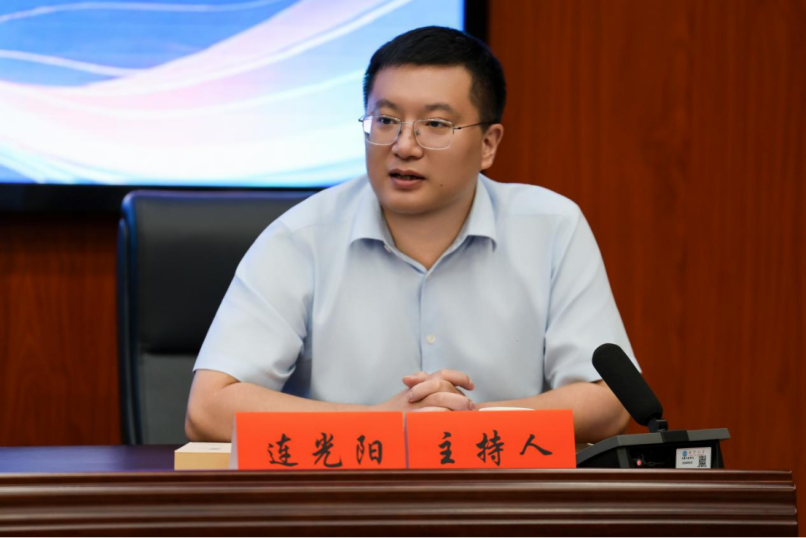
会议闭幕式由湘潭大学法学学部副部长连光阳教授主持。
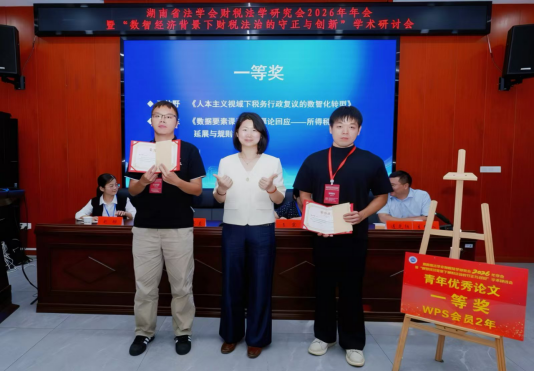
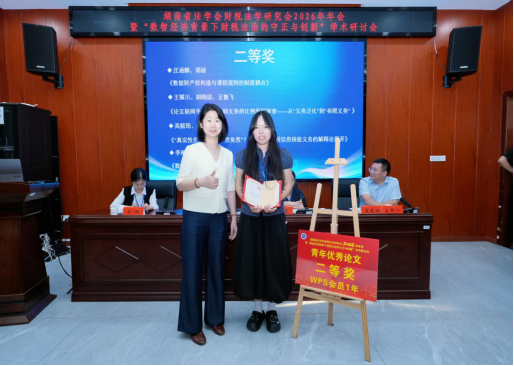
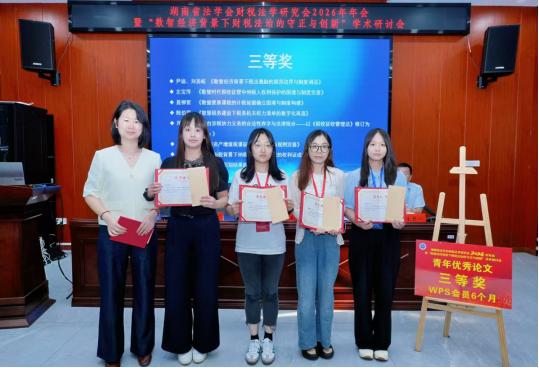
第四届理事会秘书长刘珊宣读论文评奖规则和获奖名单。本次年会共收到110篇投稿,评选出一等奖2篇、二等奖4篇、三等奖8篇、优秀奖14篇。湖南芙蓉律师事务所合伙人叶赛兰为获奖作者颁奖。
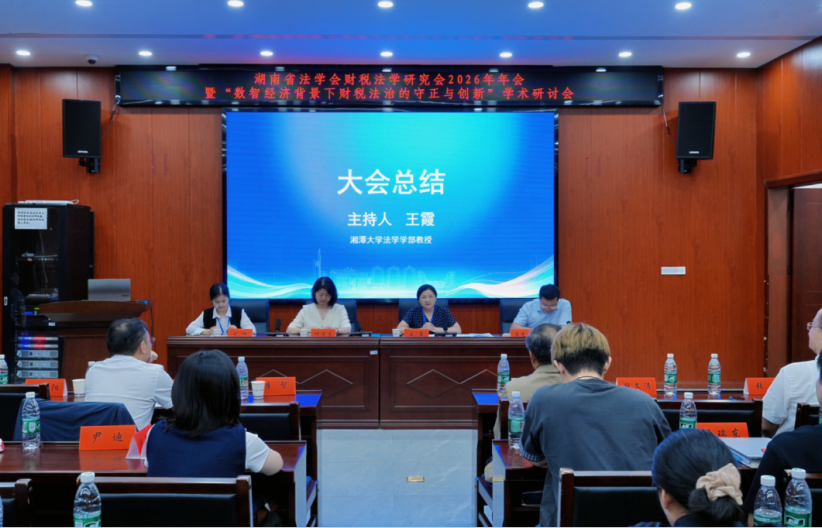
大会总结阶段,湖南省法学会财税法学研究会会长王霞教授(湘潭大学法学学部)肯定了本次会议办会成效,工作推进顺利,学术报告含金量较高,研讨兼具历史纵深感、国际视野与实践价值,围绕数字时代财税法治守正与创新,聚焦多项行业现实痛点展开交流。同时,她提出研究会后续可探索问题聚焦式专题研讨模式,进一步提升研讨实效,并寄语学界各位学者深耕研究。最后向湖南省法学会、承办单位、协办单位、与会同仁及辛勤付出的会务组致以诚挚感谢,期待以此为起点持续开展学术交流。
来源:湘大法学
编辑:罗思齐